


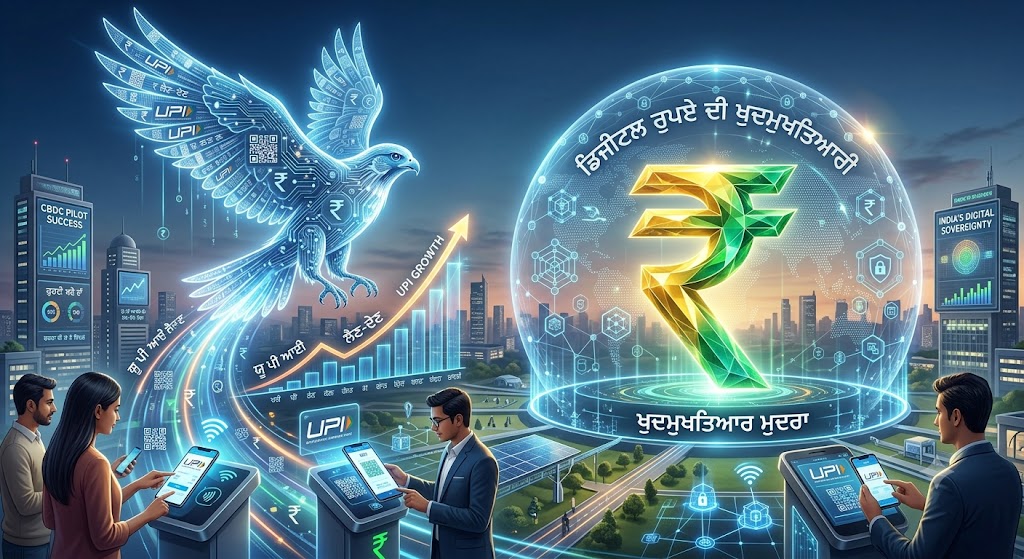
ਮਨੁੱਖੀ ਸਮਾਜ ਵਿੱਚ ਪੈਸੇ ਦਾ ਰੂਪ ਸਮੇਂ ਦੇ ਨਾਲ ਲਗਾਤਾਰ ਬਦਲਦਾ ਰਿਹਾ ਹੈ। ਵਸਤੂਆਂ ਦੇ ਵਟਾਂਦਰੇ ਤੋਂ ਸਿੱਕਿਆਂ ਤੱਕ, ਸਿੱਕਿਆਂ ਤੋਂ ਕਾਗਜ਼ੀ ਨੋਟਾਂ ਤੱਕ, ਨੋਟਾਂ ਤੋਂ ਬੈਂਕ ਖਾਤਿਆਂ ਤੱਕ ਅਤੇ ਹੁਣ ਬੈਂਕ ਖਾਤਿਆਂ ਤੋਂ ਮੋਬਾਈਲ ਦੀ ਸਕਰੀਨ ਤੱਕ ਰੁਪਈ-ਏ ਨੇ ਤਕਨਾਲੋਜੀ ਦੇ ਨਾਲ ਆਪਣਾ ਰੂਪ ਬਦਲਿਆ ਹੈ। ਇਸੇ ਬਦਲਾਅ ਦਾ ਅਗਲਾ ਪੜਾਅ ਹੈ ਕੇਂਦਰੀ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਡਿਜੀਟਲ ਰੁਪਿਆ , ਜਿਸ ਨੂੰ ਭਾਰਤ ਵਿੱਚ ਡਿਜੀਟਲ ਰੁਪਿਆ ਜਾਂ ਈ-ਰੁਪਿਆ ਕਿਹਾ ਜਾ ਰਿਹਾ ਹੈ। ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਪ੍ਰਚੂਨ ਪਰਖ 1 ਦਸੰਬਰ 2022 ਨੂੰ ਸ਼ੁਰੂ ਕੀਤੀ ਸੀ। ਜਨਵਰੀ 2025 ਵਿੱਚ ਜਾਰੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਜਾਣਕਾਰੀ ਅਨੁਸਾਰ ਇਹ ਪ੍ਰਬੰਧ ਹਾਲੇ ਪਰਖ ਦੇ ਪੜਾਅ ਵਿੱਚ ਹੈ। ਇਸ ਪਰਖ ਦਾ ਮਕਸਦ ਇਸ ਦੀ ਤਕਨੀਕੀ ਬਣਤਰ, ਵੱਡੇ ਪੱਧਰ ’ਤੇ ਵਰਤੋਂ, ਵੱਖ-ਵੱਖ ਵਰਤੋਂ ਦੇ ਢੰਗ ਅਤੇ ਲੋਕਾਂ ਵੱਲੋਂ ਇਸ ਦੀ ਸਵੀਕਾਰਤਾ ਨੂੰ ਸਮਝਣਾ ਹੈ। ਇਸ ਲਈ ਪਹਿਲੀ ਗੱਲ ਸਪਸ਼ਟ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ ਡਿਜੀਟਲ ਰੁਪਿਆ ਬਿਟਕੋਇਨ ਜਾਂ ਕਿਸੇ ਨਿੱਜੀ ਕ੍ਰਿਪਟੋਕਰੰਸੀ ਵਰਗੀ ਕਰੰਸੀ ਨਹੀਂ ਹੈ।
ਇਹ ਭਾਰਤੀ ਰੁਪਏ ਦਾ ਹੀ ਡਿਜੀਟਲ ਰੂਪ ਹੈ, ਜਿਸ ਨੂੰ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਜਾਰੀ ਕਰਦਾ ਹੈ। ਇਹ ਕੇਂਦਰੀ ਬੈਂਕ ਦੀ ਦੇਣਦਾਰੀ ਅਤੇ ਕਾਨੂੰਨੀ ਰੁਪਿਆ ਹੈ। ਤੁਹਾਡੀ ਜੇਬ ਵਿੱਚ ਪਿਆ ₹500 ਦਾ ਨੋਟ ਸਿਰਫ਼ ਤੁਹਾਡੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਦਰਜ ਕੋਈ ਅੰਕ ਨਹੀਂ। ਉਹ ਖੁਦ ਰੁਪਿਆ ਹੈ। ਇਸੇ ਤਰ੍ਹਾਂ ਡਿਜੀਟਲ ਰੁਪਏ ਦੇ ਬਟੂਏ ਵਿੱਚ ਪਿਆ ₹500 ਵੀ ਡਿਜੀਟਲ ਰੁਪਿਆ ਹੈ। ਇਸ ਨੂੰ ਡਿਜੀਟਲ ਬਟੂਏ ਵਿੱਚ ਰੱਖਿਆ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਕਿਸੇ ਹੋਰ ਵਿਅਕਤੀ ਜਾਂ ਵਪਾਰੀ ਨੂੰ ਭੇਜਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਲੇਕਿਨ ਇਸ ’ਤੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਪਈ ਜਮ੍ਹਾਂ ਰਕਮ ਵਾਂਗ ਵਿਆਜ ਨਹੀਂ ਮਿਲਦਾ। ਇੱਥੇ ਇੱਕ ਬੁਨਿਆਦੀ ਗੱਲ ਸਮਝਣੀ ਜ਼ਰੂਰੀ ਹੈ ਕਿ ਡਿਜੀਟਲ ਰੁਪਿਆ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਪਏ ਰੁਪਏ ਦਾ ਸਿਰਫ਼ ਨਵਾਂ ਦਿਖਾਵਾ ਨਹੀਂ, ਸਗੋਂ ਇਹ ਕੇਂਦਰੀ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਡਿਜੀਟਲ ਰੁਪਿਆ ਹੈ।
ਅੱਜ ਜੇ ਅਸੀਂ ਕਿਸੇ ਨੂੰ ਮੋਬਾਈਲ ਰਾਹੀਂ ₹1,000 ਭੇਜਦੇ ਹਾਂ ਤਾਂ ਆਮ ਤੌਰ ’ਤੇ ਸਾਡੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚੋਂ ₹1,000 ਨਿਕਲ ਕੇ ਦੂਜੇ ਵਿਅਕਤੀ ਦੇ ਬੈਂਕ ਖਾਤੇ ਵਿੱਚ ਚਲੇ ਜਾਂਦੇ ਹਨ, ਲੇਕਿਨ ਇਸ ਵਿੱਚ ਯੂਪੀਆਈ ਪੈਸਾ ਨਹੀਂ ਹੈ। ਇਹ ਪੈਸੇ ਦੇ ਲੈਣ-ਦੇਣ ਦਾ ਇੱਕ ਡਿਜੀਟਲ ਢਾਂਚਾ ਜਾਂ ਰਸਤਾ ਹੈ। ਦੂਜੇ ਪਾਸੇ ਡਿਜੀਟਲ ਰੁਪਏ ਵਿੱਚ ਕੇਂਦਰੀ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਡਿਜੀਟਲ ਰੁਪਿਆ ਡਿਜੀਟਲ ਬਟੂਏ ਵਿੱਚ ਰੱਖੀ ਜਾ ਸਕਦੀ ਹੈ।
ਯੂਪੀਆਈ — ਪੈਸਾ ਭੇਜਣ ਦਾ ਰਸਤਾ।
ਡਿਜੀਟਲ ਰੁਪਿਆ — ਖੁਦ ਡਿਜੀਟਲ ਪੈਸਾ।
ਇਹ ਦੋਵੇਂ ਪ੍ਰਕ੍ਰਿਆਵਾਂ ਬਿਲਕੁਲ ਅਲੱਗ ਹਨ।
ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਡਿਜੀਟਲ ਰੁਪਏ ਨੂੰ ਮੌਜੂਦਾ ਭੁਗਤਾਨ ਪ੍ਰਬੰਧ ਦਾ ਬਦਲ ਬਣਾਉਣ ਦੀ ਬਜਾਏ ਇੱਕ ਵਾਧੂ ਭੁਗਤਾਨ ਮਾਧਿਅਮ ਵਜੋਂ ਵਿਕਸਿਤ ਕਰਨ ਦੀ ਦਿਸ਼ਾ ਅਪਣਾਈ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਡਿਜੀਟਲ ਰੁਪਏ ਰਾਹੀਂ ਯੂਪੀਆਈ ਦੇ ਕਿਊਆਰ ਨਿਸ਼ਾਨ ਨੂੰ ਵੀ ਵਰਤਣ ਦੀ ਸਮਰੱਥਾ ਵਿਕਸਿਤ ਕੀਤੀ ਗਈ ਹੈ।
ਸਾਫ਼ ਮਤਲਬ ਹੈ ਕਿ ਭਵਿੱਖ ਵਿੱਚ ਨਕਦ, ਬੈਂਕ ਖਾਤਾ, ਯੂਪੀਆਈ ਅਤੇ ਡਿਜੀਟਲ ਰੁਪਿਆ. ਇਹ ਸਾਰੇ ਇੱਕੋ ਆਰਥਿਕ ਪ੍ਰਬੰਧ ਦੇ ਵੱਖ-ਵੱਖ ਹਿੱਸੇ ਹੋ ਸਕਦੇ ਹਨ। ਇੱਥੇ ਇਹ ਮਹੱਤਵਪੂਰਨ ਸਵਾਲ ਉੱਠਦਾ ਹੈ ਜਦੋਂ ਯੂਪੀਆਈ ਪਹਿਲਾਂ ਹੀ ਤੇਜ਼, ਸੌਖਾ ਅਤੇ ਵਿਆਪਕ ਹੈ ਤਾਂ ਨਵੀਂ ਡਿਜੀਟਲ ਕਰੰਸੀ ਦੀ ਲੋੜ ਕਿਉਂ?
📌ਪਹਿਲਾ, ਡਿਜੀਟਲ ਰੁਪਿਆ ਕੇਂਦਰੀ ਬੈਂਕ ਦੀ ਕਰੰਸੀ ਹੈ।
📌ਦੂਜਾ, ਇਸ ਦਾ ਮੰਤਵ ਨਕਦ ਦੀਆਂ ਕੁਝ ਵਿਸ਼ੇਸ਼ਤਾਵਾਂ ਨੂੰ ਡਿਜੀਟਲ ਸੰਸਾਰ ਵਿੱਚ ਲਿਆਉਣਾ ਹੈ।
📌ਤੀਜਾ, ਭਵਿੱਖ ਵਿੱਚ ਘੱਟ ਜਾਂ ਬਿਨਾਂ ਇੰਟਰਨੈੱਟ ਵਾਲੇ ਖੇਤਰਾਂ ਵਿੱਚ ਵੀ ਡਿਜੀਟਲ ਰੁਪਏ ਦੇ ਲੈਣ-ਦੇਣ ਦੀ ਸੰਭਾਵਨਾ ਵਿਕਸਿਤ ਕੀਤੀ ਜਾ ਰਹੀ ਹੈ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਅਜਿਹੀਆਂ ਵਿਵਸਥਾਵਾਂ ਦੀ ਪਰਖ ਕੀਤੀ ਹੈ ਜਿਨ੍ਹਾਂ ਵਿੱਚ ਦੂਰਸੰਚਾਰ ਸੰਪਰਕ ਜਾਂ ਨੇੜਤਾ-ਆਧਾਰਿਤ ਤਕਨਾਲੋਜੀ ਦੀ ਮਦਦ ਨਾਲ ਸੀਮਿਤ ਹਾਲਾਤਾਂ ਵਿੱਚ ਬਿਨਾਂ ਆਮ ਇੰਟਰਨੈੱਟ ਸੰਪਰਕ ਦੇ ਲੈਣ-ਦੇਣ ਸੰਭਵ ਬਣਾਇਆ ਜਾ ਸਕੇ। ਇਹ ਵਿਸ਼ੇਸ਼ਤਾ ਭਾਰਤ ਵਰਗੇ ਦੇਸ਼ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਹੋ ਸਕਦੀ ਹੈ, ਜਿੱਥੇ ਹਰ ਖੇਤਰ ਵਿੱਚ ਇੱਕੋ ਜਿਹੀ ਡਿਜੀਟਲ ਸੰਪਰਕ ਸਹੂਲਤ ਉਪਲਬਧ ਨਹੀਂ। ਕਿਸੇ ਵੀ ਡਿਜੀਟਲ ਪ੍ਰਬੰਧ ਨੂੰ ਸੌ ਫੀਸਦੀ ਖ਼ਤਰਾ-ਰਹਿਤ ਕਹਿਣਾ ਤਕਨੀਕੀ ਤੌਰ ’ਤੇ ਠੀਕ ਨਹੀਂ ਹੋਵੇਗਾ। ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਖੁਦ ਡਿਜੀਟਲ ਕਰੰਸੀ ਦੀ ਬਣਤਰ ਵਿੱਚ ਸਾਈਬਰ ਸੁਰੱਖਿਆ, ਤਕਨੀਕੀ ਮਜ਼ਬੂਤੀ, ਅੰਕੜਾ ਸੁਰੱਖਿਆ, ਧੋਖਾਧੜੀ ਦੀ ਨਿਗਰਾਨੀ, ਨਿੱਜਤਾ ਅਤੇ ਪ੍ਰਬੰਧ ਦੇ ਲਗਾਤਾਰ ਚੱਲਦੇ ਰਹਿਣ ਨੂੰ ਮਹੱਤਵਪੂਰਨ ਮੁੱਦੇ ਮੰਨਿਆ ਹੈ।
ਹੈਕਿੰਗ ਅਤੇ ਧੋਖਾਧੜੀ ਇੱਕੋ ਚੀਜ਼ ਨਹੀਂ।
ਕਿਸੇ ਵੱਡੇ ਕੇਂਦਰੀ ਪ੍ਰਬੰਧ ਵਿੱਚ ਸਿੱਧੀ ਸੇਂਧ ਲਾਉਣਾ ਇੱਕ ਬਹੁਤ ਜਟਿਲ ਤਕਨੀਕੀ ਹਮਲਾ ਹੈ। ਪਰ ਆਮ ਨਾਗਰਿਕ ਨਾਲ ਧੋਖਾ ਕਰਨਾ ਕਈ ਵਾਰ ਇਸ ਤੋਂ ਕਿਤੇ ਸੌਖਾ ਹੁੰਦਾ ਹੈ।
ਮਤਲਬ ਅਸਲ ਖ਼ਤਰਾ ਸਿਰਫ਼ ਇਹ ਨਹੀਂ ਕਿ ਕੋਈ “ਡਿਜੀਟਲ ਰੁਪਏ ਦਾ ਪ੍ਰਬੰਧ ਹੈਕ” ਕਰ ਲਵੇ।
ਬਲਕਿ ਖ਼ਤਰਾ ਇਹ ਵੀ ਹੈ ਕਿ ਕੋਈ ਆਮ ਬੰਦੇ ਨੂੰ ਹੀ ਧੋਖਾ ਦੇ ਕੇ ਉਸ ਦੇ ਪੈਸੇ ਤੱਕ ਪਹੁੰਚ ਜਾਵੇ।
ਅੱਜ ਡਿਜੀਟਲ ਧੋਖਾਧੜੀ ਦਾ ਸਭ ਤੋਂ ਕਮਜ਼ੋਰ ਬਿੰਦੂ ਹੈ ਖੁਦ ਆਮ ਇਨਸਾਨ.
ਅੱਜ ਵੀ ਬਹੁਤ ਸਾਰੇ ਆਰਥਿਕ ਧੋਖੇ ਤਕਨਾਲੋਜੀ ਦੀ ਕਮਜ਼ੋਰੀ ਨਾਲ ਨਹੀਂ, ਮਨੁੱਖੀ ਭਰੋਸੇ ਦਾ ਫਾਇਦਾ ਚੁੱਕ ਕੇ ਕੀਤੇ ਜਾਂਦੇ ਹਨ।
ਮਿਸਾਲ ਵਜੋਂ:
* ਝੂਠਾ ਗਾਹਕ ਸੇਵਾ ਕੇਂਦਰ;
* ਝੂਠਾ ਪਛਾਣ-ਪੱਤਰ ਜਾਂ ਗਾਹਕ-ਪੜਤਾਲ ਸੁਨੇਹਾ;
* ਗੁਪਤ ਨੰਬਰ ਜਾਂ ਇੱਕ ਵਾਰ ਵਰਤਿਆ ਜਾਣ ਵਾਲਾ ਪ੍ਰਮਾਣੀਕਰਨ ਕੋਡ ਮੰਗਣਾ;
* ਨਕਲੀ ਕਿਊਆਰ ਨਿਸ਼ਾਨ;
* ਪਰਦੇ ਪਿੱਛੇ ਮੋਬਾਈਲ ਚਲਾਉਣ ਵਾਲੀ ਅਰਜ਼ੀ ਲਗਵਾਉਣਾ;
* ਝੂਠੀ ਵਾਪਸੀ ਰਕਮ ਜਾਂ ਇਨਾਮ ਦਾ ਲਾਲਚ;
* ਨਿਵੇਸ਼ ਦੇ ਨਾਮ ’ਤੇ ਧੋਖਾ;
* ਕਿਸੇ ਅਧਿਕਾਰੀ ਜਾਂ ਰਿਸ਼ਤੇਦਾਰ ਦੀ ਨਕਲ ਕਰਕੇ ਪੈਸਾ ਮੰਗਣਾ।
ਇਹਨਾਂ ਮਾਮਲਿਆਂ ਵਿੱਚ ਅਪਰਾਧੀ ਨੂੰ ਕੇਂਦਰੀ ਡਿਜੀਟਲ ਕਰੰਸੀ ਪ੍ਰਬੰਧ ਵਿੱਚ ਸੇਂਧ ਲਾਉਣ ਦੀ ਲੋੜ ਹੀ ਨਹੀਂ ਪੈਂਦੀ। ਇਸ ਲਈ ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਸਫਲਤਾ ਸਿਰਫ਼ ਸਾਈਬਰ ਸੁਰੱਖਿਆ ’ਤੇ ਨਹੀਂ, ਲੋਕਾਂ ਦੀ ਡਿਜੀਟਲ ਆਰਥਿਕ ਸਮਝ ’ਤੇ ਵੀ ਨਿਰਭਰ ਕਰੇਗੀ। ਨਵੀਂ ਡਿਜੀਟਲ ਕਰੰਸੀ ਨਵੇਂ ਕਿਸਮ ਦੇ ਧੋਖਿਆਂ ਲਈ ਨਵੇਂ ਰਸਤੇ ਪੈਦਾ ਕਰ ਸਕਦੀ ਹੈ। ਪਰ ਇਸ ਦੇ ਨਾਲ ਧੋਖਾਧੜੀ ਦੀ ਪਛਾਣ, ਨਿਗਰਾਨੀ ਅਤੇ ਰੋਕਥਾਮ ਲਈ ਨਵੇਂ ਤਕਨੀਕੀ ਸਾਧਨ ਵੀ ਵਿਕਸਿਤ ਕੀਤੇ ਜਾ ਸਕਦੇ ਹਨ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਆਪਣੇ ਡਿਜੀਟਲ ਕਰੰਸੀ ਸੰਕਲਪ ਪੱਤਰ ਵਿੱਚ ਡਿਜੀਟਲ ਧੋਖਾਧੜੀ, ਅੰਕੜਿਆਂ ਦੀ ਚੋਰੀ, ਨਿੱਜਤਾ ਅਤੇ ਡਿਜੀਟਲ ਸੁਰੱਖਿਆ ਨੂੰ ਖ਼ਤਰੇ ਵਜੋਂ ਦਰਸਾਇਆ ਹੈ। ਇਸ ਲਈ ਭਵਿੱਖ ਵਿੱਚ ਧੋਖਾਧੜੀ ਵਧੇਗੀ ਜਾਂ ਘਟੇਗੀ, ਇਹ ਸਿਰਫ਼ ਡਿਜੀਟਲ ਰੁਪਏ ਦੇ ਆਉਣ ਨਾਲ ਤੈਅ ਨਹੀਂ ਹੋਵੇਗਾ। ਇਸ ’ਤੇ ਸਾਈਬਰ ਸੁਰੱਖਿਆ, ਕਾਨੂੰਨੀ ਪ੍ਰਬੰਧ, ਧੋਖਾਧੜੀ ਦੀ ਨਿਗਰਾਨੀ, ਗਾਹਕ ਸੁਰੱਖਿਆ ਅਤੇ ਲੋਕਾਂ ਦੀ ਜਾਗਰੂਕਤਾ ਆਦਿ ਸਭ ਦਾ ਪ੍ਰਭਾਵ ਪਵੇਗਾ। ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਚਰਚਾ ਵਿੱਚ ਹੈਕਿੰਗ ਤੋਂ ਵੀ ਡੂੰਘਾ ਸਵਾਲ ਹੈ ਉਹ ਹੈ ਨਾਗਰਿਕ ਦੀ ਨਿੱਜਤਾ।
ਜੇ ਤੁਸੀਂ ਕਿਸੇ ਦੁਕਾਨਦਾਰ ਨੂੰ ₹500 ਦਾ ਨਕਦ ਨੋਟ ਦਿੰਦੇ ਹੋ ਤਾਂ ਆਮ ਤੌਰ ’ਤੇ ਇਹ ਲੈਣ-ਦੇਣ ਕਿਸੇ ਕੇਂਦਰੀ ਡਿਜੀਟਲ ਰਿਕਾਰਡ ਦਾ ਹਿੱਸਾ ਨਹੀਂ ਬਣਦਾ। ਡਿਜੀਟਲ ਲੈਣ-ਦੇਣ ਤਕਨੀਕੀ ਹਮੇਸ਼ਾਂ ਨਿਸ਼ਾਨ ਛੱਡਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਵੀ ਮੰਨਿਆ ਹੈ ਕਿ ਡਿਜੀਟਲ ਕਰੰਸੀ ਵਿੱਚ ਭੌਤਿਕ ਨਕਦ ਵਰਗੀ ਪੂਰੀ ਗੁਪਤਤਾ ਦੇਣਾ ਮੁਸ਼ਕਲ ਹੈ, ਕਿਉਂਕਿ ਡਿਜੀਟਲ ਲੈਣ-ਦੇਣ ਦਾ ਕੋਈ ਨਾ ਕੋਈ ਰਿਕਾਰਡ ਬਣ ਸਕਦਾ ਹੈ।
ਇੱਥੇ ਇੱਕ ਬਹੁਤ ਨਾਜ਼ੁਕ ਸੰਤੁਲਨ ਦੀ ਲੋੜ ਹੈ:
ਧੋਖਾਧੜੀ ਅਤੇ ਕਾਲੇ ਧਨ ਨੂੰ ਰੋਕਣ ਲਈ ਨਿਗਰਾਨੀ ਵੀ ਹੋਵੇ, ਪਰ ਆਮ ਨਾਗਰਿਕ ਦੀ ਨਿੱਜੀ ਆਰਥਿਕ ਜਾਣਕਾਰੀ ਦੀ ਬੇਲੋੜੀ ਨਿਗਰਾਨੀ ਵੀ ਨਾ ਹੋਵੇ। ਇਹ ਸੰਤੁਲਨ ਡਿਜੀਟਲ ਰੁਪਏ ਦੇ ਭਵਿੱਖ ਦਾ ਇੱਕ ਕੇਂਦਰੀ ਮੁੱਦਾ ਹੋਵੇਗਾ। ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਇੱਕ ਵਿਲੱਖਣ ਵਿਸ਼ੇਸ਼ਤਾ ਪ੍ਰੋਗਰਾਮਿੰਗ ਹੈ। ਸਧਾਰਨ ਭਾਸ਼ਾ ਵਿੱਚ ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਕੁਝ ਖਾਸ ਰਕਮ ਨੂੰ ਨਿਰਧਾਰਤ ਮਕਸਦ ਲਈ ਵਰਤਣ ਯੋਗ ਬਣਾਇਆ ਜਾ ਸਕਦਾ ਹੈ। ਮਿਸਾਲ ਵਜੋਂ ਕਿਸੇ ਸਰਕਾਰੀ ਸਹਾਇਤਾ ਦੀ ਰਕਮ ਨੂੰ ਖਾਸ ਕਿਸਮ ਦੀ ਖਰੀਦ ਲਈ ਵਰਤਣ ਦੀ ਸ਼ਰਤ ਨਾਲ ਜੋੜਿਆ ਜਾ ਸਕਦਾ ਹੈ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ ਅਜਿਹੇ ਪ੍ਰਯੋਗਾਂ ਵਿੱਚ ਸਿੱਧੀ ਲਾਭ-ਅਦਾਇਗੀ, ਕਰਜ਼ੇ ਉੱਤੇ ਵਿਆਜ ਸਹਾਇਤਾ, ਕਰਜ਼ਾ ਵੰਡ ਅਤੇ ਕਰਮਚਾਰੀ ਭੱਤਿਆਂ ਵਰਗੇ ਮਾਮਲਿਆਂ ਦੀ ਸੰਭਾਵਨਾ ਵੀ ਦਰਸਾਈ ਹੈ। ਇਸ ਦਾ ਲਾਭ ਇਹਹੈ ਕਿ ਸਰਕਾਰੀ ਸਹਾਇਤਾ ਨਿਰਧਾਰਤ ਉਦੇਸ਼ ਲਈ ਹੀ ਵਰਤੀ ਜਾਵੇ ਅਤੇ ਵਿਚਕਾਰਲੀ ਰਿਸਾਵਟ ਘਟੇ। ਨਾਗਰਿਕ ਦੇ ਆਪਣੇ ਪੈਸੇ ਦੀ ਵਰਤੋਂ ਉੱਤੇ ਭਵਿੱਖ ਵਿੱਚ ਕਿੰਨੀਆਂ ਡਿਜੀਟਲ ਸ਼ਰਤਾਂ ਲਗਾਈਆਂ ਜਾ ਸਕਦੀਆਂ ਹਨ? ਇਹ ਸਵਾਲ ਸਿਰਫ਼ ਤਕਨਾਲੋਜੀ ਦਾ ਨਹੀਂ, ਸਗੋਂ ਕਾਨੂੰਨ, ਨਾਗਰਿਕ ਅਧਿਕਾਰ, ਪਾਰਦਰਸ਼ਤਾ ਅਤੇ ਜਵਾਬਦੇਹੀ ਦਾ ਵੀ ਹੈ।
ਮੌਜੂਦਾ ਅਧਿਕਾਰਤ ਜਾਣਕਾਰੀ ਤੋਂ ਇਹ ਨਤੀਜਾ ਕੱਢਣਾ ਠੀਕ ਨਹੀਂ ਕਿ ਸਰਕਾਰ ਹਰ ਨਾਗਰਿਕ ਦੇ ਆਮ ਡਿਜੀਟਲ ਰੁਪਏ ਨੂੰ ਆਪਣੀ ਮਰਜ਼ੀ ਨਾਲ ਕਦੇ ਵੀ ਬੰਦ ਜਾਂ ਮਿਆਦ-ਪੂਰਾ ਕਰ ਸਕੇਗੀ। ਪਰ ਪ੍ਰੋਗਰਾਮਯੋਗਤਾ ਇੱਕ ਸ਼ਕਤੀਸ਼ਾਲੀ ਤਕਨੀਕੀ ਸਮਰੱਥਾ ਹੈ, ਇਸ ਲਈ ਇਸ ਦੀ ਵਰਤੋਂ ਲਈ ਸਪਸ਼ਟ ਕਾਨੂੰਨੀ ਹੱਦਾਂ ਅਤੇ ਨਿਗਰਾਨੀ ਜ਼ਰੂਰੀ ਹੋਵੇਗੀ।
ਮੌਜੂਦਾ ਦਿਸ਼ਾ ਇਸ ਤਰ੍ਹਾਂ ਨਹੀਂ ਦਿਖਾਈ ਦਿੰਦੀ।
ਰਿਜ਼ਰਵ ਬੈਂਕ ਡਿਜੀਟਲ ਰੁਪਏ ਨੂੰ ਮੌਜੂਦਾ ਭੁਗਤਾਨ ਪ੍ਰਬੰਧ ਦਾ ਸਿੱਧਾ ਬਦਲ ਨਹੀਂ, ਸਗੋਂ ਇੱਕ ਵਾਧੂ ਮਾਧਿਅਮ ਵਜੋਂ ਵਿਕਸਿਤ ਕਰ ਰਿਹਾ ਹੈ।
ਇਸ ਲਈ ਆਮ ਨਾਗਰਿਕ ਲਈ ਭਵਿੱਖ ਵਿੱਚ ਸੰਭਾਵੀ ਪ੍ਰਬੰਧ ਕੁਝ ਇਸ ਤਰ੍ਹਾਂ ਹੋ ਸਕਦਾ ਹਨ
ਨਕਦ + ਬੈਂਕ ਖਾਤਾ + ਯੂਪੀਆਈ + ਡਿਜੀਟਲ ਰੁਪਿਆ।
ਜੇ ਕਿਸੇ ਨੂੰ ਬਿਨਾਂ ਆਮ ਇੰਟਰਨੈੱਟ ਸਹੂਲਤ ਦੇ ਭੁਗਤਾਨ ਦੀ ਲੋੜ ਹੈ, ਕੇਂਦਰੀ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਡਿਜੀਟਲ ਕਰੰਸੀ ਦੀ ਵਰਤੋਂ ਕਰਨੀ ਹੈ ਜਾਂ ਭਵਿੱਖ ਦੀਆਂ ਪ੍ਰੋਗਰਾਮਯੋਗ ਸਰਕਾਰੀ ਸਹਾਇਤਾ ਯੋਜਨਾਵਾਂ ਦਾ ਲਾਭ ਲੈਣਾ ਹੈ ਤਾਂ ਡਿਜੀਟਲ ਰੁਪਿਆ ਉਸ ਲਈ ਲਾਭਦਾਇਕ ਹੈ। ਪਰ ਜਿਹੜਾ ਵਿਅਕਤੀ ਯੂਪੀਆਈ ਨਾਲ ਪਹਿਲਾਂ ਹੀ ਆਪਣੀਆਂ ਸਾਰੀਆਂ ਲੋੜਾਂ ਆਸਾਨੀ ਨਾਲ ਪੂਰੀ ਕਰ ਰਿਹਾ ਹੈ, ਉਸ ਲਈ ਇੱਕ ਹੋਰ ਡਿਜੀਟਲ ਬਟੂਆ ਅਤੇ ਨਵਾਂ ਭੁਗਤਾਨ ਪ੍ਰਬੰਧ ਵਾਧੂ ਜਟਿਲਤਾ ਵੀ ਬਣ ਸਕਦਾ ਹੈ।
ਇਸ ਲਈ ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਅਸਲ ਕਦਰ ਇਸ ਗੱਲ ਨਾਲ ਤੈਅ ਹੋਵੇਗੀ ਕਿ ਇਹ ਅਜਿਹੀ ਸਮੱਸਿਆ ਕਿੰਨੀ ਚੰਗੀ ਤਰ੍ਹਾਂ ਹੱਲ ਕਰਦਾ ਹੈ ਜੋ ਮੌਜੂਦਾ ਪ੍ਰਬੰਧ ਪਹਿਲਾਂ ਹੀ ਹੱਲ ਨਹੀਂ ਕਰ ਰਿਹਾ।
ਲੋਕਾਂ ਲਈ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ ਸਵਾਲ ਇਹ ਹੈ ਕਿ:
ਮੇਰਾ ਪੈਸਾ ਕਿੰਨਾ ਸੁਰੱਖਿਅਤ ਹੈ?
ਮੇਰੀ ਆਰਥਿਕ ਜਾਣਕਾਰੀ ਕੌਣ ਵੇਖ ਸਕਦਾ ਹੈ?
ਜੇ ਧੋਖਾਧੜੀ ਹੋ ਜਾਵੇ ਤਾਂ ਪੈਸਾ ਕੌਣ ਵਾਪਸ ਕਰੇਗਾ?
ਮੋਬਾਈਲ ਗੁੰਮ ਹੋਣ ’ਤੇ ਡਿਜੀਟਲ ਬਟੂਆ ਕਿਵੇਂ ਮੁੜ ਪ੍ਰਾਪਤ ਹੋਵੇਗਾ?
ਜੇ ਪੂਰਾ ਡਿਜੀਟਲ ਪ੍ਰਬੰਧ ਕੁਝ ਸਮੇਂ ਲਈ ਬੰਦ ਹੋ ਜਾਵੇ ਤਾਂ ਕੀ ਹੋਵੇਗਾ?
ਬਿਨਾਂ ਇੰਟਰਨੈੱਟ ਵਾਲੇ ਲੈਣ-ਦੇਣ ਵਿੱਚ ਦੋਹਰੀ ਖਰਚੀ ਨੂੰ ਕਿਵੇਂ ਰੋਕਿਆ ਜਾਵੇਗਾ?
ਇਨ੍ਹਾਂ ਸਵਾਲਾਂ ਦੇ ਜਵਾਬ ਸਿਰਫ਼ ਤਕਨੀਕੀ ਮਾਹਿਰ ਨਹੀਂ ਦੇ ਸਕਦੇ। ਇਨ੍ਹਾਂ ਲਈ ਮਜ਼ਬੂਤ ਕਾਨੂੰਨ, ਪਾਰਦਰਸ਼ੀ ਨਿਯਮ, ਸੁਤੰਤਰ ਨਿਗਰਾਨੀ, ਗਾਹਕ ਸੁਰੱਖਿਆ ਅਤੇ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਸ਼ਿਕਾਇਤ ਨਿਵਾਰਣ ਪ੍ਰਬੰਧ ਵੀ ਲੋੜੀਂਦੇ ਹਨ। ਡਿਜੀਟਲ ਰੁਪਏ ਨੂੰ ਨਾ ਤਾਂ ਬੇਵਜ੍ਹਾ ਡਰ ਦਾ ਵਿਸ਼ਾ ਬਣਾਉਣ ਦੀ ਲੋੜ ਹੈ ਅਤੇ ਨਾ ਹੀ ਇਸ ਨੂੰ ਤਕਨਾਲੋਜੀ ਦਾ ਕੋਈ ਚਮਤਕਾਰ ਮੰਨਣ ਦੀ।
ਇਹ ਭਾਰਤੀ ਰੁਪਏ ਦਾ ਡਿਜੀਟਲ ਰੂਪ ਅਤੇ ਕੇਂਦਰੀ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਕਰੰਸੀ ਹੈ।
ਇਸ ਦੀਆਂ ਸੰਭਾਵਨਾਵਾਂ ਵੱਡੀਆਂ ਹਨ. ਤੇਜ਼ ਲੈਣ-ਦੇਣ, ਕੇਂਦਰੀ ਬੈਂਕ ਦੀ ਗਾਰੰਟੀ, ਸੰਭਾਵੀ ਬਿਨਾਂ ਇੰਟਰਨੈੱਟ ਭੁਗਤਾਨ ਅਤੇ ਖਾਸ ਸਰਕਾਰੀ ਸਹਾਇਤਾਵਾਂ ਲਈ ਕੰਮ। ਅਕਰਮ ਦਾ ਤਰੀਕਾ।
ਪਰ ਇਸ ਦੇ ਨਾਲ ਖ਼ਤਰੇ ਵੀ ਹਨ—ਸਾਈਬਰ ਹਮਲੇ, ਡਿਜੀਟਲ ਧੋਖਾਧੜੀ, ਅੰਕੜਿਆਂ ਦੀ ਸੁਰੱਖਿਆ, ਨਿੱਜਤਾ ਅਤੇ ਡਿਜੀਟਲ ਪੈਸੇ ਉੱਤੇ ਨਿਯੰਤਰਣ ਦੀ ਹੱਦ।
ਮੁੱਦਾ ਇਹ ਨਹੀਂ ਕਿ ਡਿਜੀਟਲ ਰੁਪਿਆ ਚੰਗਾ ਹੈ ਜਾਂ ਮਾੜਾ।
ਅਸਲ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਭਾਰਤ ਅਜਿਹਾ ਡਿਜੀਟਲ ਰੁਪਿਆ ਕਿਵੇਂ ਬਣਾਉਂਦਾ ਹੈ ਜੋ ਤੇਜ਼ ਵੀ ਹੋਵੇ, ਸੁਰੱਖਿਅਤ ਵੀ ਹੋਵੇ, ਨਿੱਜਤਾ ਦੀ ਰੱਖਿਆ ਵੀ ਕਰੇ, ਧੋਖਾਧੜੀ ਨੂੰ ਰੋਕੇ ਅਤੇ ਸਭ ਤੋਂ ਮਹੱਤਵਪੂਰਨ—ਨਾਗਰਿਕ ਦੇ ਆਪਣੇ ਪੈਸੇ ਉੱਤੇ ਉਸ ਦਾ ਭਰੋਸਾ ਅਤੇ ਨਿਯੰਤਰਣ ਕਾਇਮ ਰੱਖੇ।
ਭਵਿੱਖ ਵਿੱਚ ਪੈਸੇ ਦੀ ਅਸਲ ਤਾਕਤ ਸਿਰਫ਼ ਇਸ ਗੱਲ ਵਿੱਚ ਨਹੀਂ ਹੋਵੇਗੀ ਕਿ ਸਾਡੇ ਕੋਲ ਕਿੰਨਾ ਪੈਸਾ ਹੈ, ਸਗੋਂ ਇਸ ਗੱਲ ਵਿੱਚ ਵੀ ਹੋਵੇਗੀ ਕਿ ਉਹ ਪੈਸਾ ਕਿੱਥੇ, ਕਿਵੇਂ, ਕਿਸ ਦੇ ਨਿਯਮਾਂ ਅਧੀਨ ਅਤੇ ਕਿੰਨੀ ਆਜ਼ਾਦੀ ਨਾਲ ਵਰਤਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇਸੇ ਲਈ ਡਿਜੀਟਲ ਰੁਪਏ ਦੀ ਕਹਾਣੀ ਸਿਰਫ਼ ਨਵੀਂ ਕਰੰਸੀ ਦੀ ਕਹਾਣੀ ਨਹੀਂ. ਇਹ ਪੈਸੇ, ਤਕਨਾਲੋਜੀ, ਨਿੱਜਤਾ, ਸੁਰੱਖਿਆ ਅਤੇ ਨਾਗਰਿਕ ਆਜ਼ਾਦੀ ਦੇ ਭਵਿੱਖ ਦੀ ਕਹਾਣੀ ਵੀ ਹੈ।
ਗੁਰਮੀਤ ਸਿੰਘ ਤੁੰਗ
ਬਿਊਰੋ ਚੀਫ਼
9855221193




, shaping the future of global digital payments and financial sovereignty.)