

ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਵਧਾਉਣ ਲਈ ਸ਼ੇਅਰਾਂ ਦੀ ਵਿਕਰੀ ਦੀ ਯੋਜਨਾ, ਦੂਜੇ ਪਾਸੇ ਦੋ ਬੈਂਕਾਂ ਦੇ ਸੰਭਾਵੀ ਨਿੱਜੀਕਰਨ ਅਤੇ ਰਲੇਵੇਂ ਦੀ ਰਣਨੀਤੀ; ਸਰਕਾਰੀ ਮਾਲਕੀ, ਨਿਵੇਸ਼ਕਾਂ ਅਤੇ ਬੈਂਕ ਮੁਲਾਜ਼ਮਾਂ ਉੱਤੇ ਪੈਣ ਵਾਲੇ ਅਸਰਾਂ ਬਾਰੇ ਅਹਿਮ ਸਵਾਲ
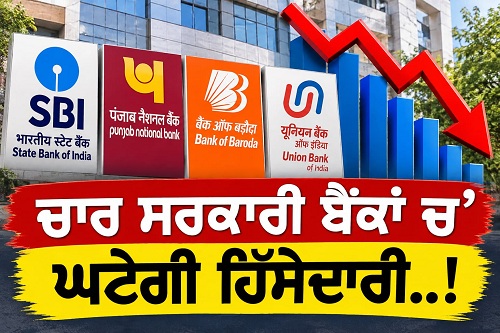
ਭਾਰਤ ਦੇ ਬੈਂਕਿੰਗ ਖੇਤਰ ਵਿੱਚ ਇੱਕ ਹੋਰ ਵੱਡੇ ਨੀਤੀਗਤ ਬਦਲਾਅ ਦੀ ਤਿਆਰੀ ਸਾਹਮਣੇ ਆ ਰਹੀ ਹੈ। ਕੇਂਦਰ ਸਰਕਾਰ ਚਾਰ ਸਰਕਾਰੀ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਵਿੱਚ ਆਪਣੀ ਹਿੱਸੇਦਾਰੀ ਘਟਾ ਕੇ 75 ਫ਼ੀਸਦੀ ਤੱਕ ਲਿਆਉਣ ਬਾਰੇ ਵਿਚਾਰ ਕਰ ਰਹੀ ਹੈ। ਇਸ ਯੋਜਨਾ ਦੇ ਘੇਰੇ ਵਿੱਚ ਸੈਂਟਰਲ ਬੈਂਕ ਆਫ਼ ਇੰਡੀਆ, ਯੂਕੋ ਬੈਂਕ, ਪੰਜਾਬ ਐਂਡ ਸਿੰਧ ਬੈਂਕ ਅਤੇ ਇੰਡੀਅਨ ਓਵਰਸੀਜ਼ ਬੈਂਕ ਸ਼ਾਮਲ ਹਨ। 23 ਅਕਤੂਬਰ 2026 ਨੂੰ ਇਕਨਾਮਿਕ ਟਾਈਮਜ਼ ਵਿੱਚ ਪ੍ਰਕਾਸ਼ਿਤ ਰਿਪੋਰਟ ਅਨੁਸਾਰ, ਇਸ ਕਦਮ ਦਾ ਮੁੱਖ ਉਦੇਸ਼ ਇਨ੍ਹਾਂ ਬੈਂਕਾਂ ਵਿੱਚ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਵਧਾਉਣਾ ਅਤੇ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਦੇ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਘੱਟੋ-ਘੱਟ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਦੀ ਸ਼ਰਤ ਪੂਰੀ ਕਰਨਾ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ ਸਰਕਾਰ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਦੇ ਅਗਲੇ ਦੌਰ ਦੇ ਰਲੇਵੇਂ ਅਤੇ ਸੰਭਾਵੀ ਨਿੱਜੀਕਰਨ ਬਾਰੇ ਵੀ ਰਣਨੀਤੀ ਤਿਆਰ ਕਰ ਰਹੀ ਹੈ। ਇਹ ਪ੍ਰਸਤਾਵ ਸਿਰਫ਼ ਸਰਕਾਰੀ ਸ਼ੇਅਰ ਵੇਚਣ ਦੀ ਕਾਰਵਾਈ ਨਹੀਂ, ਸਗੋਂ ਭਾਰਤ ਦੇ ਵਿੱਤੀ ਖੇਤਰ ਵਿੱਚ ਸਰਕਾਰੀ ਮਾਲਕੀ, ਨਿੱਜੀ ਨਿਵੇਸ਼, ਬੈਂਕਾਂ ਦੀ ਕਾਰਜਕੁਸ਼ਲਤਾ ਅਤੇ ਭਵਿੱਖੀ ਬੈਂਕਿੰਗ ਢਾਂਚੇ ਨਾਲ ਜੁੜਿਆ ਮਹੱਤਵਪੂਰਨ ਵਿਕਾਸ ਹੈ।
ਕਿਹੜੇ ਚਾਰ ਬੈਂਕ ਹਨ ਯੋਜਨਾ ਦੇ ਘੇਰੇ ਵਿੱਚ: ਮੀਡੀਆ ਰਿਪੋਰਟ ਵਿੱਚ ਦਰਜ ਸਤੰਬਰ 2026 ਦੇ ਅੰਕੜਿਆਂ ਅਨੁਸਾਰ, ਇੰਡੀਅਨ ਓਵਰਸੀਜ਼ ਬੈਂਕ ਵਿੱਚ ਕੇਂਦਰ ਸਰਕਾਰ ਦੀ ਹਿੱਸੇਦਾਰੀ 92.44 ਫ਼ੀਸਦੀ, ਪੰਜਾਬ ਐਂਡ ਸਿੰਧ ਬੈਂਕ ਵਿੱਚ 93.85 ਫ਼ੀਸਦੀ, ਯੂਕੋ ਬੈਂਕ ਵਿੱਚ 90.95 ਫ਼ੀਸਦੀ ਅਤੇ ਸੈਂਟਰਲ ਬੈਂਕ ਆਫ਼ ਇੰਡੀਆ ਵਿੱਚ 81.19 ਫ਼ੀਸਦੀ ਹੈ। ਇਨ੍ਹਾਂ ਅੰਕੜਿਆਂ ਮੁਤਾਬਕ ਸਰਕਾਰ ਨੂੰ 75 ਫ਼ੀਸਦੀ ਦਾ ਟੀਚਾ ਹਾਸਲ ਕਰਨ ਲਈ ਚਾਰਾਂ ਬੈਂਕਾਂ ਵਿੱਚ ਆਪਣੀ ਕੁਝ ਹਿੱਸੇਦਾਰੀ ਘਟਾਉਣੀ ਪਵੇਗੀ। ਖ਼ਾਸ ਤੌਰ ’ਤੇ ਪੰਜਾਬ ਐਂਡ ਸਿੰਧ ਬੈਂਕ, ਯੂਕੋ ਬੈਂਕ ਅਤੇ ਇੰਡੀਅਨ ਓਵਰਸੀਜ਼ ਬੈਂਕ ਵਿੱਚ ਸਰਕਾਰੀ ਹਿੱਸੇਦਾਰੀ 90 ਫ਼ੀਸਦੀ ਤੋਂ ਵੀ ਵੱਧ ਹੈ। ਹਾਲਾਂਕਿ, ਕਿੰਨੇ ਸ਼ੇਅਰ ਵੇਚੇ ਜਾਣਗੇ, ਉਨ੍ਹਾਂ ਦੀ ਕੀਮਤ ਕੀ ਹੋਵੇਗੀ ਅਤੇ ਵਿਕਰੀ ਕਿਹੜੇ ਪੜਾਅ ਵਿੱਚ ਹੋਵੇਗੀ, ਇਸ ਬਾਰੇ ਅਜੇ ਅੰਤਿਮ ਸਰਕਾਰੀ ਕਾਰਜਕ੍ਰਮ ਸਾਹਮਣੇ ਨਹੀਂ ਆਇਆ।
75 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਦਾ ਟੀਚਾ ਹੀ ਕਿਉਂ?: ਇਸ ਯੋਜਨਾ ਦਾ ਸਿੱਧਾ ਸਬੰਧ ਭਾਰਤੀ ਪ੍ਰਤੀਭੂਤੀ ਅਤੇ ਵਟਾਂਦਰਾ ਬੋਰਡ (ਸੈਬੀ ) ਦੇ ਘੱਟੋ-ਘੱਟ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਨਿਯਮ (ਨਿਊਨਤਮ ਪਬਲਿਕ ਸ਼ੇਅਰਹੋਲਡਿੰਗ) ਨਾਲ ਹੈ। ਆਮ ਤੌਰ ’ਤੇ ਸੂਚੀਬੱਧ ਕੰਪਨੀਆਂ ਲਈ ਘੱਟੋ-ਘੱਟ 25 ਫ਼ੀਸਦੀ ਸ਼ੇਅਰ ਜਨਤਕ ਨਿਵੇਸ਼ਕਾਂ ਕੋਲ ਹੋਣੇ ਲਾਜ਼ਮੀ ਹਨ। ਇਸ ਦਾ ਮਤਲਬ ਹੈ ਕਿ ਪ੍ਰਮੋਟਰ ਜਾਂ ਸਰਕਾਰ ਵੱਧ ਤੋਂ ਵੱਧ 75 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਆਪਣੇ ਕੋਲ ਰੱਖ ਸਕਦੀ ਹੈ, ਜਦੋਂ ਤੱਕ ਕਿਸੇ ਵਿਸ਼ੇਸ਼ ਛੋਟ ਦਾ ਪ੍ਰਬੰਧ ਲਾਗੂ ਨਾ ਹੋਵੇ।
ਸਰਕਾਰੀ ਖੇਤਰ ਦੀਆਂ ਸੰਸਥਾਵਾਂ ਨੂੰ ਇਸ ਨਿਯਮ ਦੀ ਪਾਲਣਾ ਲਈ ਪਹਿਲਾਂ ਵਿਸ਼ੇਸ਼ ਛੋਟ ਦਿੱਤੀ ਗਈ ਸੀ। ਵਿੱਤ ਮੰਤਰਾਲੇ ਦੇ 2024 ਦੇ ਫ਼ੈਸਲੇ ਅਨੁਸਾਰ, ਸਰਕਾਰੀ ਮਾਲਕੀ ਵਾਲੀਆਂ ਸੰਸਥਾਵਾਂ ਨੂੰ 1 ਅਗਸਤ 2026 ਤੱਕ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਦੀ ਸ਼ਰਤ ਪੂਰੀ ਕਰਨ ਲਈ ਸਮਾਂ ਦਿੱਤਾ ਗਿਆ ਸੀ। ਇਕਨਾਮਿਕ ਟਾਈਮਜ਼ ਦੀ ਤਾਜ਼ਾ ਰਿਪੋਰਟ ਵਿੱਚ ਹੋਰ ਸਮਾਂ ਦਿੱਤੇ ਜਾਣ ਦੀ ਸੰਭਾਵਨਾ ਦਾ ਵੀ ਜ਼ਿਕਰ ਹੈ। ਇਸ ਲਈ ਕਿਸੇ ਨਵੀਂ ਛੋਟ ਜਾਂ ਮਿਆਦ ਵਿੱਚ ਵਾਧੇ ਨੂੰ ਅਧਿਕਾਰਤ ਨੋਟੀਫਿਕੇਸ਼ਨ ਤੋਂ ਬਾਅਦ ਹੀ ਪੱਕਾ ਮੰਨਿਆ ਜਾ ਸਕਦਾ ਹੈ। ਇੱਥੇ ਸਮਝਣ ਵਾਲੀ ਗੱਲ ਇਹ ਹੈ ਕਿ 75 ਫ਼ੀਸਦੀ ਸਰਕਾਰੀ ਹਿੱਸੇਦਾਰੀ ਦਾ ਅਰਥ ਸਰਕਾਰ ਦਾ ਬੈਂਕ ਉੱਤੇ ਕੰਟਰੋਲ ਖ਼ਤਮ ਹੋਣਾ ਨਹੀਂ ਹੈ। ਸਰਕਾਰ ਬਹੁਮਤ ਮਾਲਕੀ ਆਪਣੇ ਕੋਲ ਰੱਖਦੇ ਹੋਏ ਬਾਕੀ 25 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਜਨਤਕ ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਉਪਲਬਧ ਕਰਵਾ ਸਕਦੀ ਹੈ।
ਸ਼ੇਅਰਾਂ ਦੀ ਵਿਕਰੀ ਕਿਵੇਂ ਹੋਵੇਗੀ?: ਸਰਕਾਰ ਵੱਲੋਂ ਹਿੱਸੇਦਾਰੀ ਘਟਾਉਣ ਲਈ ਆਫ਼ਰ ਫ਼ਾਰ ਸੇਲ (ਆਫ਼ਰ ਫੋਰ ਸੇਲ —ਓਐਫਐਸ) ਦਾ ਤਰੀਕਾ ਅਪਣਾਏ ਜਾਣ ਦੀ ਸੰਭਾਵਨਾ ਹੈ। ਇਸ ਪ੍ਰਕਿਰਿਆ ਤਹਿਤ ਸਰਕਾਰ ਆਪਣੇ ਮੌਜੂਦਾ ਸ਼ੇਅਰ ਸਟਾਕ ਐਕਸਚੇਂਜ ਰਾਹੀਂ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਵੇਚਦੀ ਹੈ। ਇਸ ਨਾਲ ਆਮ ਨਿਵੇਸ਼ਕਾਂ, ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ ਅਤੇ ਹੋਰ ਯੋਗ ਸੰਸਥਾਗਤ ਨਿਵੇਸ਼ਕਾਂ ਨੂੰ ਇਨ੍ਹਾਂ ਬੈਂਕਾਂ ਵਿੱਚ ਹਿੱਸੇਦਾਰੀ ਖਰੀਦਣ ਦਾ ਮੌਕਾ ਮਿਲ ਸਕਦਾ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਬੈਂਕ ਆਪਣੀਆਂ ਪੂੰਜੀ ਲੋੜਾਂ ਮੁਤਾਬਕ ਨਵੇਂ ਸ਼ੇਅਰ ਜਾਰੀ ਕਰਕੇ ਵੀ ਬਾਜ਼ਾਰ ਤੋਂ ਪੂੰਜੀ ਇਕੱਠੀ ਕਰ ਸਕਦੇ ਹਨ। ਪਰ ਇਨ੍ਹਾਂ ਦੋਵਾਂ ਤਰੀਕਿਆਂ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਅੰਤਰ ਹੈ। ਸਰਕਾਰ ਵੱਲੋਂ ਮੌਜੂਦਾ ਸ਼ੇਅਰ ਵੇਚਣ ਨਾਲ ਪ੍ਰਾਪਤ ਰਕਮ ਸਰਕਾਰੀ ਖ਼ਜ਼ਾਨੇ ਵਿੱਚ ਜਾਂਦੀ ਹੈ, ਜਦਕਿ ਬੈਂਕ ਵੱਲੋਂ ਨਵੇਂ ਸ਼ੇਅਰ ਜਾਰੀ ਕਰਨ ਨਾਲ ਇਕੱਠੀ ਕੀਤੀ ਪੂੰਜੀ ਬੈਂਕ ਦੇ ਆਪਣੇ ਵਿੱਤੀ ਸਰੋਤਾਂ ਵਿੱਚ ਸ਼ਾਮਲ ਹੁੰਦੀ ਹੈ। ਵਿਕਰੀ ਦਾ ਸਮਾਂ ਅਤੇ ਮਾਤਰਾ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਦੀ ਸਥਿਤੀ, ਨਿਵੇਸ਼ਕਾਂ ਦੀ ਮੰਗ ਅਤੇ ਬੈਂਕਾਂ ਦੀ ਵਿੱਤੀ ਕਾਰਗੁਜ਼ਾਰੀ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖ ਕੇ ਤੈਅ ਕੀਤੇ ਜਾ ਸਕਦੇ ਹਨ।
ਕੀ ਇਹ ਬੈਂਕਾਂ ਦਾ ਨਿੱਜੀਕਰਨ ਹੈ?: ਇਸ ਸਬੰਧ ਵਿੱਚ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਤੱਥਕ ਅੰਤਰ ਨੂੰ ਸਮਝਣਾ ਜ਼ਰੂਰੀ ਹੈ। ਸਰਕਾਰੀ ਹਿੱਸੇਦਾਰੀ 75 ਫ਼ੀਸਦੀ ਤੱਕ ਘਟਾਉਣਾ ਆਪਣੇ ਆਪ ਵਿੱਚ ਨਿੱਜੀਕਰਨ ਨਹੀਂ ਹੈ। ਹਿੱਸੇਦਾਰੀ ਘਟਾਉਣ ਦੀ ਪ੍ਰਕਿਰਿਆ ਵਿੱਚ ਸਰਕਾਰ ਆਪਣੀ ਮਾਲਕੀ ਦਾ ਕੁਝ ਹਿੱਸਾ ਵੇਚਦੀ ਹੈ, ਪਰ ਬਹੁਮਤ ਹਿੱਸੇਦਾਰੀ ਅਤੇ ਪ੍ਰਬੰਧਕੀ ਨਿਯੰਤਰਣ ਆਪਣੇ ਕੋਲ ਰੱਖਦੀ ਹੈ। ਇਸ ਦੇ ਉਲਟ ਨਿੱਜੀਕਰਨ ਵਿੱਚ ਸਰਕਾਰ ਬੈਂਕ ਦੀ ਮਾਲਕੀ ਅਤੇ ਪ੍ਰਬੰਧਕੀ ਕੰਟਰੋਲ ਦਾ ਵੱਡਾ ਹਿੱਸਾ ਨਿੱਜੀ ਖਰੀਦਦਾਰ ਨੂੰ ਸੌਂਪ ਸਕਦੀ ਹੈ।ਹਾਲਾਂਕਿ, ਇਸੇ ਸਮੇਂ ਸਰਕਾਰ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਦੇ ਅਗਲੇ ਦੌਰ ਦੇ ਰਲੇਵੇਂ ਅਤੇ ਪੁਨਰਗਠਨ ਦੀ ਰਣਨੀਤੀ ਵੀ ਤਿਆਰ ਕਰ ਰਹੀ ਹੈ। ਰਿਪੋਰਟ ਅਨੁਸਾਰ, ਨੀਤੀ ਆਯੋਗ ਨੇ ਪਹਿਲਾਂ ਸੈਂਟਰਲ ਬੈਂਕ ਆਫ਼ ਇੰਡੀਆ ਅਤੇ ਇੰਡੀਅਨ ਓਵਰਸੀਜ਼ ਬੈਂਕ ਨੂੰ ਸੰਭਾਵੀ ਨਿੱਜੀਕਰਨ ਦੇ ਉਮੀਦਵਾਰਾਂ ਵਜੋਂ ਸ਼ਾਰਟਲਿਸਟ ਕੀਤਾ ਸੀ। ਪਰ ਕਿਸੇ ਬੈਂਕ ਦਾ ਸ਼ਾਰਟਲਿਸਟ ਹੋਣਾ ਉਸ ਦੇ ਨਿੱਜੀਕਰਨ ਦੀ ਅੰਤਿਮ ਸਰਕਾਰੀ ਮਨਜ਼ੂਰੀ ਨਹੀਂ ਹੁੰਦੀ। ਇਸ ਲਈ ਦੋਵਾਂ ਬੈਂਕਾਂ ਦੇ ਨਿੱਜੀਕਰਨ ਨੂੰ ਅਜੇ ਸੰਭਾਵੀ ਨੀਤੀਗਤ ਕਦਮ ਵਜੋਂ ਹੀ ਦੇਖਿਆ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ।
ਵੱਡੇ ਬੈਂਕ ਬਣਾਉਣ ਦੀ ਰਣਨੀਤੀ ਅਤੇ ਪਿਛਲਾ ਤਜਰਬਾ: ਸਰਕਾਰ ਦੀ ਲੰਬੇ ਸਮੇਂ ਦੀ ਸੋਚ ਤਿੰਨ ਤੋਂ ਚਾਰ ਵੱਡੇ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਨੂੰ ਮਜ਼ਬੂਤ ਰੂਪ ਵਿੱਚ ਕਾਇਮ ਰੱਖਣ ਦੀ ਦੱਸੀ ਗਈ ਹੈ। ਇਸ ਦਾ ਉਦੇਸ਼ ਵਿੱਤੀ ਸਮਰੱਥਾ ਵਧਾਉਣਾ, ਤਕਨੀਕੀ ਢਾਂਚਾ ਮਜ਼ਬੂਤ ਕਰਨਾ ਅਤੇ ਅੰਤਰਰਾਸ਼ਟਰੀ ਬੈਂਕਿੰਗ ਖੇਤਰ ਵਿੱਚ ਭਾਰਤੀ ਬੈਂਕਾਂ ਦੀ ਮੁਕਾਬਲੇਯੋਗਤਾ ਵਧਾਉਣਾ ਹੋ ਸਕਦਾ ਹੈ। ਭਾਰਤ ਵਿੱਚ ਇਸ ਤਰ੍ਹਾਂ ਦੇ ਰਲੇਵਿਆਂ ਦਾ ਪਿਛੋਕੜ ਪਹਿਲਾਂ ਵੀ ਮੌਜੂਦ ਹੈ। 2017 ਵਿੱਚ ਸਟੇਟ ਬੈਂਕ ਆਫ਼ ਇੰਡੀਆ ਵਿੱਚ ਪੰਜ ਸਹਾਇਕ ਬੈਂਕਾਂ ਅਤੇ ਭਾਰਤੀ ਮਹਿਲਾ ਬੈਂਕ ਦਾ ਰਲੇਵਾਂ ਹੋਇਆ ਸੀ। ਇਸ ਤੋਂ ਬਾਅਦ 2019 ਵਿੱਚ ਦਸ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਨੂੰ ਮਿਲਾ ਕੇ ਚਾਰ ਵੱਡੇ ਬੈਂਕ ਬਣਾਉਣ ਦਾ ਫ਼ੈਸਲਾ ਹੋਇਆ, ਜੋ 1 ਅਪ੍ਰੈਲ 2020 ਤੋਂ ਲਾਗੂ ਹੋਇਆ। ਇਸ ਨਾਲ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਦੀ ਗਿਣਤੀ 27 ਤੋਂ ਘਟ ਕੇ 12 ਰਹਿ ਗਈ। ਕਿਸੇ ਨਵੇਂ ਰਲੇਵੇਂ ਤੋਂ ਪਹਿਲਾਂ ਬੈਂਕਾਂ ਦੀ ਤਕਨੀਕੀ ਪ੍ਰਣਾਲੀ, ਕਾਰੋਬਾਰੀ ਖੇਤਰ, ਭੂਗੋਲਿਕ ਪਹੁੰਚ, ਕਰਜ਼ਿਆਂ ਦੀ ਗੁਣਵੱਤਾ, ਗ਼ੈਰ-ਕਾਰਗੁਜ਼ਾਰ ਸੰਪਤੀਆਂ (NPAs), ਕਰਮਚਾਰੀਆਂ ਦੀ ਸਥਿਤੀ ਅਤੇ ਗਾਹਕ ਸੇਵਾਵਾਂ ਦਾ ਮੁਲਾਂਕਣ ਕਰਨਾ ਲਾਜ਼ਮੀ ਹੋਵੇਗਾ। ਸਿਰਫ਼ ਵੱਡਾ ਬੈਂਕ ਬਣਾਉਣਾ ਹੀ ਸੁਧਾਰ ਦੀ ਸਫ਼ਲਤਾ ਦਾ ਪੈਮਾਨਾ ਨਹੀਂ ਹੋ ਸਕਦਾ।
ਆਈਡੀਬੀਆਈ ਬੈਂਕ ਸੌਦਾ: ਇੱਕ ਹੋਰ ਮਹੱਤਵਪੂਰਨ ਘਟਨਾਕ੍ਰਮ: ਇਸ ਪੂਰੇ ਮਾਮਲੇ ਦੇ ਸੰਦਰਭ ਵਿੱਚ ਆਈਡੀਬੀਆਈ ਬੈਂਕ ਦੀ ਰਣਨੀਤਕ ਵਿਕਰੀ ਵੀ ਅਹਿਮ ਹੈ। ਅਕਤੂਬਰ 2026 ਵਿੱਚ ਸਾਹਮਣੇ ਆਈਆਂ ਰਿਪੋਰਟਾਂ ਅਨੁਸਾਰ, ਫੇਅਰਫੈਕਸ ਫਾਇਨੈਂਸ਼ਲ ਹੋਲਡਿੰਗਜ਼ ਵੱਲੋਂ ਆਈਡੀਬੀਆਈ ਬੈਂਕ ਦੀ 60.72 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਹਾਸਲ ਕਰਨ ਦਾ ਸੌਦਾ ਲਗਭਗ 52,878 ਕਰੋੜ ਰੁਪਏ ਦੇ ਮੁੱਲ ਨਾਲ ਜੁੜਿਆ ਹੈ। ਇਸ ਵਿੱਚ ਕੇਂਦਰ ਸਰਕਾਰ ਦੀ 30.48 ਫ਼ੀਸਦੀ ਅਤੇ ਭਾਰਤੀ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ (LIC) ਦੀ 30.24 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਸ਼ਾਮਲ ਹੈ। ਇਹ ਸੌਦਾ ਚਾਰ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਦੀ ਪ੍ਰਸਤਾਵਿਤ ਹਿੱਸੇਦਾਰੀ ਕਟੌਤੀ ਤੋਂ ਵੱਖਰਾ ਹੈ। ਆਈਡੀਬੀਆਈ ਦਾ ਮਾਮਲਾ ਰਣਨੀਤਕ ਵਿਕਰੀ ਨਾਲ ਸਬੰਧਤ ਹੈ, ਜਦਕਿ ਬਾਕੀ ਚਾਰ ਬੈਂਕਾਂ ਵਿੱਚ ਮੁੱਖ ਤਤਕਾਲ ਉਦੇਸ਼ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਵਧਾਉਣਾ ਹੈ।
ਆਮ ਗਾਹਕਾਂ, ਕਰਮਚਾਰੀਆਂ ਅਤੇ ਨਿਵੇਸ਼ਕਾਂ ਉੱਤੇ ਸੰਭਾਵੀ ਅਸਰ: ਸਿਰਫ਼ ਸਰਕਾਰੀ ਸ਼ੇਅਰਾਂ ਦੀ ਵਿਕਰੀ ਨਾਲ ਆਮ ਗਾਹਕਾਂ ਦੇ ਬਚਤ ਖਾਤਿਆਂ, ਫਿਕਸਡ ਡਿਪਾਜ਼ਿਟ, ਕਰਜ਼ਿਆਂ ਜਾਂ ਹੋਰ ਬੈਂਕਿੰਗ ਸੇਵਾਵਾਂ ਦੀਆਂ ਸ਼ਰਤਾਂ ਆਪਣੇ ਆਪ ਨਹੀਂ ਬਦਲਦੀਆਂ। ਬੈਂਕ ਪਹਿਲਾਂ ਵਾਂਗ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੇ ਨਿਯਮਾਂ ਅਤੇ ਲਾਗੂ ਕਾਨੂੰਨਾਂ ਅਧੀਨ ਕੰਮ ਕਰਦੇ ਰਹਿਣਗੇ। ਨਿਵੇਸ਼ਕਾਂ ਲਈ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ ਵਧਣ ਨਾਲ ਬਾਜ਼ਾਰ ਵਿੱਚ ਹੋਰ ਸ਼ੇਅਰ ਉਪਲਬਧ ਹੋ ਸਕਦੇ ਹਨ। ਇਸ ਨਾਲ ਸ਼ੇਅਰਾਂ ਦੀ ਖਰੀਦ-ਫ਼ਰੋਖ਼ਤ ਵਿੱਚ ਤਰਲਤਾ ਵਧਣ ਅਤੇ ਨਿਵੇਸ਼ਕਾਂ ਦੀ ਭਾਗੀਦਾਰੀ ਵਧਣ ਦੀ ਸੰਭਾਵਨਾ ਹੈ। ਪਰ ਇਸ ਨੂੰ ਮੁਨਾਫ਼ੇ ਦੀ ਗਾਰੰਟੀ ਨਹੀਂ ਮੰਨਿਆ ਜਾ ਸਕਦਾ। ਬੈਂਕ ਦੀ ਆਮਦਨ, ਕਰਜ਼ਿਆਂ ਦੀ ਗੁਣਵੱਤਾ, ਪੂੰਜੀ ਦੀ ਸਥਿਤੀ ਅਤੇ ਪ੍ਰਬੰਧਕੀ ਕਾਰਗੁਜ਼ਾਰੀ ਹੀ ਉਸ ਦੇ ਅਸਲ ਵਿੱਤੀ ਭਵਿੱਖ ਨੂੰ ਨਿਰਧਾਰਤ ਕਰਨਗੇ। ਕਰਮਚਾਰੀਆਂ ਦੇ ਸੰਦਰਭ ਵਿੱਚ ਵੀ ਸਿਰਫ਼ ਹਿੱਸੇਦਾਰੀ ਘਟਣ ਨਾਲ ਨੌਕਰੀਆਂ ਜਾਂ ਸੇਵਾ ਸ਼ਰਤਾਂ ਵਿੱਚ ਆਪਣੇ ਆਪ ਕੋਈ ਤਬਦੀਲੀ ਨਹੀਂ ਆਉਂਦੀ। ਪਰ ਜੇਕਰ ਭਵਿੱਖ ਵਿੱਚ ਰਲੇਵੇਂ ਜਾਂ ਨਿੱਜੀਕਰਨ ਦੇ ਫ਼ੈਸਲੇ ਹੁੰਦੇ ਹਨ ਤਾਂ ਤਬਾਦਲੇ, ਭਰਤੀ, ਪੈਨਸ਼ਨ, ਸੇਵਾ ਸੁਰੱਖਿਆ ਅਤੇ ਕਰਮਚਾਰੀ ਯੂਨੀਅਨਾਂ ਦੀ ਭੂਮਿਕਾ ਵਰਗੇ ਮੁੱਦੇ ਅਹਿਮ ਹੋਣਗੇ।
ਅਸਲ ਕਸੌਟੀ ਬੈਂਕਿੰਗ ਸੇਵਾਵਾਂ ਦੀ ਮਜ਼ਬੂਤੀ: ਭਾਰਤ ਦੇ ਸਰਕਾਰੀ ਬੈਂਕ ਸਿਰਫ਼ ਮੁਨਾਫ਼ਾ ਕਮਾਉਣ ਵਾਲੀਆਂ ਵਿੱਤੀ ਸੰਸਥਾਵਾਂ ਨਹੀਂ ਹਨ। ਕਿਸਾਨਾਂ ਨੂੰ ਕਰਜ਼ੇ, ਛੋਟੇ ਅਤੇ ਦਰਮਿਆਨੇ ਉਦਯੋਗਾਂ ਨੂੰ ਵਿੱਤੀ ਸਹਾਇਤਾ, ਪੇਂਡੂ ਖੇਤਰਾਂ ਵਿੱਚ ਬੈਂਕਿੰਗ ਸਹੂਲਤਾਂ, ਸਰਕਾਰੀ ਭਲਾਈ ਯੋਜਨਾਵਾਂ ਦਾ ਲਾਭ ਲੋਕਾਂ ਤੱਕ ਪਹੁੰਚਾਉਣ ਅਤੇ ਵਿੱਤੀ ਸਮਾਵੇਸ਼ ਵਿੱਚ ਇਨ੍ਹਾਂ ਦੀ ਅਹਿਮ ਭੂਮਿਕਾ ਹੈ। ਇਸ ਲਈ ਕਿਸੇ ਵੀ ਹਿੱਸੇਦਾਰੀ ਵਿਕਰੀ ਜਾਂ ਰਲੇਵੇਂ ਦੀ ਸਫ਼ਲਤਾ ਨੂੰ ਸਿਰਫ਼ ਸਰਕਾਰੀ ਖ਼ਜ਼ਾਨੇ ਵਿੱਚ ਆਉਣ ਵਾਲੀ ਰਕਮ ਜਾਂ ਸ਼ੇਅਰ ਬਾਜ਼ਾਰ ਦੀ ਕੀਮਤ ਨਾਲ ਨਹੀਂ ਮਾਪਿਆ ਜਾਣਾ ਚਾਹੀਦਾ।
ਅਸਲ ਮੁਲਾਂਕਣ ਇਸ ਆਧਾਰ ’ਤੇ ਹੋਣਾ ਚਾਹੀਦਾ ਹੈ ਕਿ ਕੀ ਬੈਂਕਾਂ ਦੀ ਵਿੱਤੀ ਸਿਹਤ ਸੁਧਰਦੀ ਹੈ, ਕਰਜ਼ਾ ਪ੍ਰਣਾਲੀ ਵਧੇਰੇ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਬਣਦੀ ਹੈ, ਛੋਟੇ ਕਾਰੋਬਾਰਾਂ ਅਤੇ ਕਿਸਾਨਾਂ ਨੂੰ ਸਹੂਲਤ ਮਿਲਦੀ ਹੈ ਅਤੇ ਆਮ ਗਾਹਕਾਂ ਲਈ ਸੇਵਾਵਾਂ ਹੋਰ ਬਿਹਤਰ ਹੁੰਦੀਆਂ ਹਨ। ਚਾਰ ਸਰਕਾਰੀ ਬੈਂਕਾਂ ਵਿੱਚ ਹਿੱਸੇਦਾਰੀ 75 ਫ਼ੀਸਦੀ ਤੱਕ ਘਟਾਉਣ ਦੀ ਪ੍ਰਸਤਾਵਿਤ ਯੋਜਨਾ ਭਾਰਤੀ ਬੈਂਕਿੰਗ ਪ੍ਰਣਾਲੀ ਦੇ ਬਦਲਦੇ ਨੀਤੀਗਤ ਰੁਖ਼ ਦਾ ਅਹਿਮ ਸੰਕੇਤ ਹੈ। ਪਰ ਇਸ ਦੀ ਅਸਲ ਸਫ਼ਲਤਾ ਇਸ ਗੱਲ ਨਾਲ ਤੈਅ ਹੋਵੇਗੀ ਕਿ ਸਰਕਾਰ ਜਨਤਕ ਹਿੱਸੇਦਾਰੀ, ਵਿੱਤੀ ਅਨੁਸ਼ਾਸਨ, ਬੈਂਕਾਂ ਦੀ ਖੁਦਮੁਖਤਿਆਰੀ ਅਤੇ ਆਮ ਲੋਕਾਂ ਦੇ ਹਿੱਤਾਂ ਵਿਚਕਾਰ ਕਿੰਨਾ ਸੰਤੁਲਨ ਕਾਇਮ ਕਰਦੀ ਹੈ। ਬੈਂਕਾਂ ਦੀ ਮਾਲਕੀ ਵਿੱਚ ਤਬਦੀਲੀ ਨਾਲੋਂ ਵੱਧ ਮਹੱਤਵਪੂਰਨ ਇਹ ਹੈ ਕਿ ਭਾਰਤ ਦੀ ਬੈਂਕਿੰਗ ਪ੍ਰਣਾਲੀ ਕਿੰਨੀ ਭਰੋਸੇਯੋਗ, ਪਾਰਦਰਸ਼ੀ, ਜਵਾਬਦੇਹ ਅਤੇ ਲੋਕ-ਹਿਤੈਸ਼ੀ ਬਣਦੀ ਹੈ।
ਗੁਰਮੀਤ ਸਿੰਘ ਤੁੰਗ
ਬਿਊਰੋ ਚੀਫ਼ (98552 21193)